Especialista explica quando a cobrança do índice pode ser considerada irregular e o que compradores devem observar antes de assinar o contrato.
A compra de um imóvel na planta exige atenção não apenas ao valor da entrada e das parcelas, mas também à forma como o saldo devedor será atualizado ao longo do contrato. Um dos principais pontos de atenção é a aplicação mensal do Índice Nacional de Custo da Construção (INCC), utilizado para corrigir os valores durante a construção do empreendimento.
A cobrança pode gerar dúvidas especialmente em contratos com prazo inferior a 36 meses que, apesar disso, mantêm uma pequena parcela residual para pagamento após esse período. Nesses casos, a existência de um saldo a vencer posteriormente pode fazer com que o contrato seja formalmente estendido, permitindo a continuidade da correção mensal.
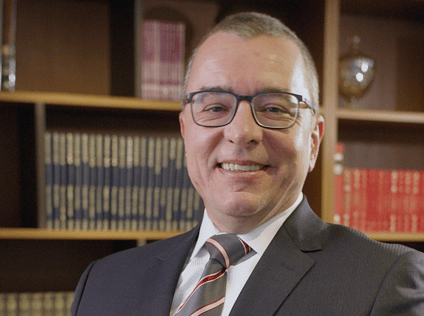
Para o advogado Daniel Vicentini, especialista em Direito Imobiliário, o comprador deve analisar não apenas o prazo estabelecido no contrato, mas também a estrutura do pagamento e a existência de uma parcela ou fluxo residual após a entrega das chaves. “É importante verificar se o contrato possui alguma manobra para alcançar o prazo de 36 meses, como uma parcela de valor irrisório, ou mesmo um pequeno fluxo de pagamentos, previsto para após a entrega das chaves. Esse expediente prolonga formalmente o contrato para dar aparência de legalidade à correção monetária mensal do saldo, muitas vezes ilegal”, explica.
Outro ponto de atenção é o impacto acumulado da correção. Como o INCC incide sobre o saldo devedor, e não apenas sobre a parcela mensal, pequenas variações do índice podem representar uma diferença significativa no valor final pago pelo comprador.
A discussão também pode ter impacto para compradores que já possuem contratos em andamento. Dependendo das características do negócio e da forma como a correção foi aplicada, cobranças consideradas indevidas podem ser questionadas. “A análise do contrato é fundamental porque não basta verificar se existe uma cláusula autorizando a correção. É preciso avaliar se a aplicação do índice está de acordo com a legislação e com as características concretas da operação”, afirma Vicentini.
A orientação é que o comprador faça uma análise detalhada das condições financeiras antes da assinatura, especialmente quando houver parcelas de pequeno valor previstas para depois do período inicialmente estabelecido para a quitação. Isso pode evitar surpresas com a evolução do saldo devedor e, posteriormente, discussões sobre a legalidade das cobranças.
(*) Daniel Vicentini é advogado especialista em Direito Imobiliário, sócio do escritório Vicentini Advogados, com atuação em revisão de contratos imobiliários, defesa do consumidor e litígios contra incorporadoras e construtoras.