Colapso de banco paraguaio, que atendia quase 3 milhões de clientes, levantou suspeitas sobre operações com empresas ligadas ao controlador e reacendeu o debate sobre limites regulatórios e governança bancária.
A crise do Ueno Bank, uma das principais instituições financeiras digitais do Paraguai, ganhou proporções políticas e institucionais e culminou no pedido de renúncia do presidente Santiago Peña, em meio à pressão por investigações sobre a gestão do banco e suas relações com o poder público. A instituição foi submetida a um processo de resolução pelo Banco Central paraguaio após ajustes em suas demonstrações financeiras revelarem que seu índice de solvência havia caído para menos da metade do mínimo exigido pela regulamentação. O episódio expôs fragilidades na fiscalização bancária e colocou em xeque os mecanismos de controle sobre instituições financeiras de crescimento acelerado.
Com aproximadamente 3 milhões de clientes, o Ueno Bank também administrava cerca de US$ 850 milhões em recursos públicos, incluindo valores relacionados à previdência e a empresas estatais. A interrupção de suas operações comprometeu o acesso de correntistas a depósitos, pagamentos e benefícios, ampliando os efeitos da crise para além do mercado financeiro. A situação também provocou a saída do então presidente do Banco Central, Carlos Carvallo, e levou autoridades a iniciar investigações e determinar medidas contra executivos ligados à instituição. Santiago Peña apresentou sua renúncia nesta quinta-feira (5), pouco antes do avanço de um processo de impeachment no Congresso, cuja tramitação permaneceu em curso diante da rejeição parlamentar à sua saída.
Mudanças no ambiente de negócios no Paraguai?
A quebra do Ueno Bank não deve provocar mudanças expressivas no ambiente de negócios paraguaio, uma vez que os fatores estruturais que sustentam a atratividade do país para investidores internacionais continuam presentes.
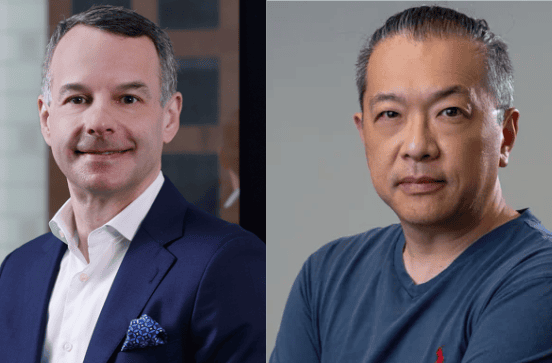
Na avaliação do advogado Marcelo Godke, sócio do Godke Advogados e especialista em Direito Internacional Empresarial e Bancário, o interesse de empresas estrangeiras, sobretudo brasileiras, em investir no Paraguai está associado às condições oferecidas pelo país, especialmente à segurança jurídica e à liberdade para estabelecer relações contratuais.
“Minha visão é que não vai alterar muito, porque o que tem atraído o investimento estrangeiro, principalmente o brasileiro, é justamente essa liberdade contratual, a estabilidade jurídica”, afirmou o especialista.
Crescimento digital não substitui controles de risco
Para Carlos Akira Sato, co-founder da Syscapital e especialista em Mercados Regulados, o caso evidencia que a expansão tecnológica de uma instituição financeira não pode ocorrer sem mecanismos de controle compatíveis com o volume e a complexidade das operações. “A tecnologia explica a velocidade com que o Ueno chegou aos clientes. A insuficiência de capital explica a intervenção do regulador. A crise foi, essencialmente, uma crise de limites operacionais e de fiscalização”, avalia.
Entre os pontos sob investigação estão operações de crédito concedidas a empresas relacionadas ao controlador do banco e uma suposta venda simulada de carteira de mais de US$ 74 milhões, que teria sido financiada com recursos da própria instituição. Segundo o especialista, situações como essa demonstram a importância de identificar empresas vinculadas aos controladores, consolidar as exposições financeiras e impedir operações que ultrapassem os limites regulatórios. “Uma venda de carteira precisa representar uma transferência efetiva do risco. Caso contrário, o banco pode continuar exposto à operação, mesmo que formalmente o crédito tenha mudado de titularidade”, explica.
O episódio também chama atenção para os riscos da concentração de serviços essenciais em uma única instituição. Quando um banco reúne depósitos de milhões de pessoas, recursos públicos e pagamentos de aposentadorias, uma eventual interrupção de suas atividades pode afetar diretamente a população e a capacidade de funcionamento de serviços estatais. Para o especialista, a fiscalização precisa atuar antes que os problemas de capital se tornem irreversíveis, verificando a qualidade das informações financeiras, a concentração de riscos e a efetividade das medidas corretivas. “Para o Brasil, onde já existem regras sobre crédito a partes relacionadas e gerenciamento de riscos e de capital, a principal lição é a execução. Um limite só protege o banco se for capaz de impedir uma operação na origem. Quanto mais rápido uma instituição cresce e mais serviços essenciais concentra, menor é a margem para identificar tarde demais o que acontece em seu balanço”, conclui Akira.